交锋Lendit金信论战征信 安丹方:征信进入大数据时代
崛起于网络时代的大数据征信,是拯救者还是毁坏者?中国征信的未来,路在何方……没有完善的征信体系,就没有真正的互联网金融,因而征信体系如何建设从来都是行业争论的焦点。
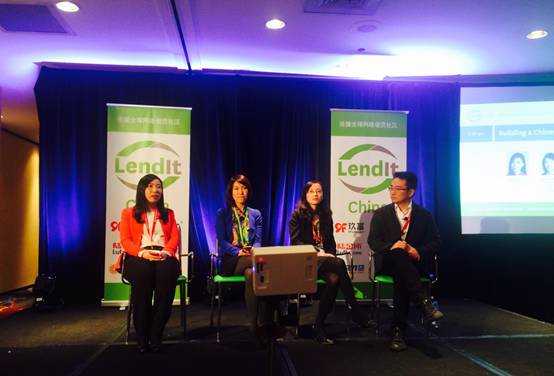
纽约时间4月15日,全球网贷行业盛会Lendit 2015峰会上,围绕“建立中国征信机构”的话题,行业领先P2P平台金信网首席运营官安丹方和美国最大信用评级公司FICO中国区副总裁Sandy Wang、你我贷副总裁刘瑶、点融网联合创始人郭宇航展开观点碰撞。
Sandy Wang表示,从美国征信的发展史来看,经历了四个阶段:第一个阶段是疯狂发展的过程,第二个阶段是监管成熟的过程,第三个阶段是合并整合的过程,第四个阶段就是现在由几家龙头企业主宰的成熟期。当下,中国的征信市场处于第一个时期,市场蓬勃发展,出现多家小而美的征信公司。但是征信的趋势还是要规模化,相信未来一定还是会出现几家寡头征信企业。
安丹方认为,中国征信体系的建设和发展不能完全参照美国经验,未来中国征信必将崛起于大数据网络时代,但目前大数据征信的发展还存在数据缺失、隐私信息界定不明等问题。她呼吁,大数据征信的推进应以征信立法为先。
问势
征信进入大数据时代
从去年开始,中国征信建设的节奏明显加快,央行先后对市场放开企业征信和个人征信。阿里的蚂蚁信用查分、腾讯微众银行的人脸识别贷款、拉卡拉的考拉评分等一系列基于大数据的征信产品陆续面市。一时间,获得牌照的民间企业开展大数据征信的宣传甚嚣尘上。
安丹方直言,将网络(社交、电商等)的数据纳入征信体系是中国征信业的一大进步,而未来征信领域最大的蓝海就在于大数据征信。
“传统金融公司的征信更重视过往的记录,例如信用卡、资产和债务水平;而互联网的大数据征信则着重消费行为和消费者本身,我们分析其生活化数据,借以判断借款人是否有还款能力和还款意愿。从某种意义上来说,大数据征信会有更为广阔的应用场景。”安丹方举例说,P2P服务的大都是传统金融机构无法覆盖的人群,这些人也许从未在银行等金融机构有借贷或信用卡使用,而借助大数据征信,他们就可能会享受到更多金融服务,而P2P也可以通过在风控中引入大数据风控,进一步降低征信成本。
安丹方补充说,当征信进入大数据时代后,未来征信的应用就有了更多可想象的空间,“不仅限于金融领域,也可以为公司做营销分析,甚至为公安部门做犯罪分子的画像等。具体到P2P领域,因为征信的缺失,目前国内大部分平台不得不采用线下模式,利用人海战术来获取相关信息,并实施信贷风险管控。而大数据征信一旦成熟,纯线上P2P将会成为趋势。”
诊脉
中国大数据征信存在四大发展瓶颈
虽然大数据征信拥有广阔的发展前景,但安丹方在lendit panel上也表达了自己的担忧。在她看来,中国诚信体系长期以来的形成的“有信无用”、“缺信少用”以及法律的滞后,使得在中国发展大数据征信遇到了四大瓶颈。
首先,我国的征信体系覆盖仍不充分,公开数据显示,央行征信中心的数据覆盖人口达到8亿人,但是其中真正有信贷记录的仅3亿人,5亿人没有任何信贷记录。而中国的个人征信报告,目前只是各商业银行历史信用数据的汇集,现在大量原始数据都分散在金融机构、司法、工商、税务、公用事业单位等部门,想要获得这些数据并不容易,这导致大数据征信缺乏数据支持和依托。
第二,用大数据进行信用评估时,很多数据会涉及个人隐私,尤其是对个人社交圈和电商交易的数据、通话记录、微博的数据的应用。目前国内关于个人隐私方面的保护几乎处于空白,过快的推进大数据征信,企业将有可能会面临法律和道德风险。
第三, 而国内对失信行为的惩戒制度不够健全,导致借款人违约成本较低,难以有效抑制违约风险,给P2P网贷带来的现实问题就是无法有效利用互联网大数据的比较优势。
第四,民间机构的交易数据形态各异,对数据的定义不同、业务操作规范不同、授信标准也不同,很难形成统一的数据标准供行业共享。而征信企业之间存在竞争,数据是各家企业的核心资产,想要实现信息数据的共享难度也比较大。如果征信数据无法实现标准化和共享,将制约大数据征信的发展。
建言
征信建设立法为先
在lendit panel上接受记者专访时,安丹方不止一次的提及“征信立法”,在她看来,大数据征信想要突破现有瓶颈,必须要从完善相关立法入手。
她举例说,2013年实施的《征信业管理条例》规定:金融信用信息基础数据库接收从事信贷业务的机构按照规定提供的信贷信息。按照条例,只要是放贷机构,都应该接入央行征信系统,但是监管层主流的意见认为P2P只是信息中介服务机构,不是金融机构,使得国内P2P平台直接接入征信系统可能存在障碍。
“虽然P2P不是放贷机构,但是运作着直接进行放贷的个人,作为平台运营的维护者,应该有义务报送信息,为让行业尽快接入央行,实现信息共享,调整法律条款迫在眉睫。”安丹方表示。
此外,她补充说,征信立法应该涉及很多方面:为了规范大数据征信,减少隐私侵害,《个人信息保护法》应尽快出台;针对数据缺失,大量原始数据分散在司法、工商等政府部门的情况,建立从立法层面使数据采集从私法授权的方式改为公权力授权,即当央行授予民间征信机构征信牌照之后,该机构即拥有央行的公权力授权,可以直接对接拥有原始数据的机关、企事业单位,但涉及法定的保密信息的除外。
“中国的征信必然会崛起于网络时代,但是需要完善相关法条保驾护航,否则大数据征信推进的越快,恐怕带来的隐患就越多。”安丹方建议,在中国征信体系尚未真正建立起来前,大数据征信应循序渐进的推进,平台可以把其作为风控的补充,但不宜完全依赖,就目前发展而言,以大数据征信为基础的大数据风控至少在短期内还无法取代以020为主的风控体系。


 京公网安备 11010802034615号
经营许可证编号:京B2-20210330